 Back
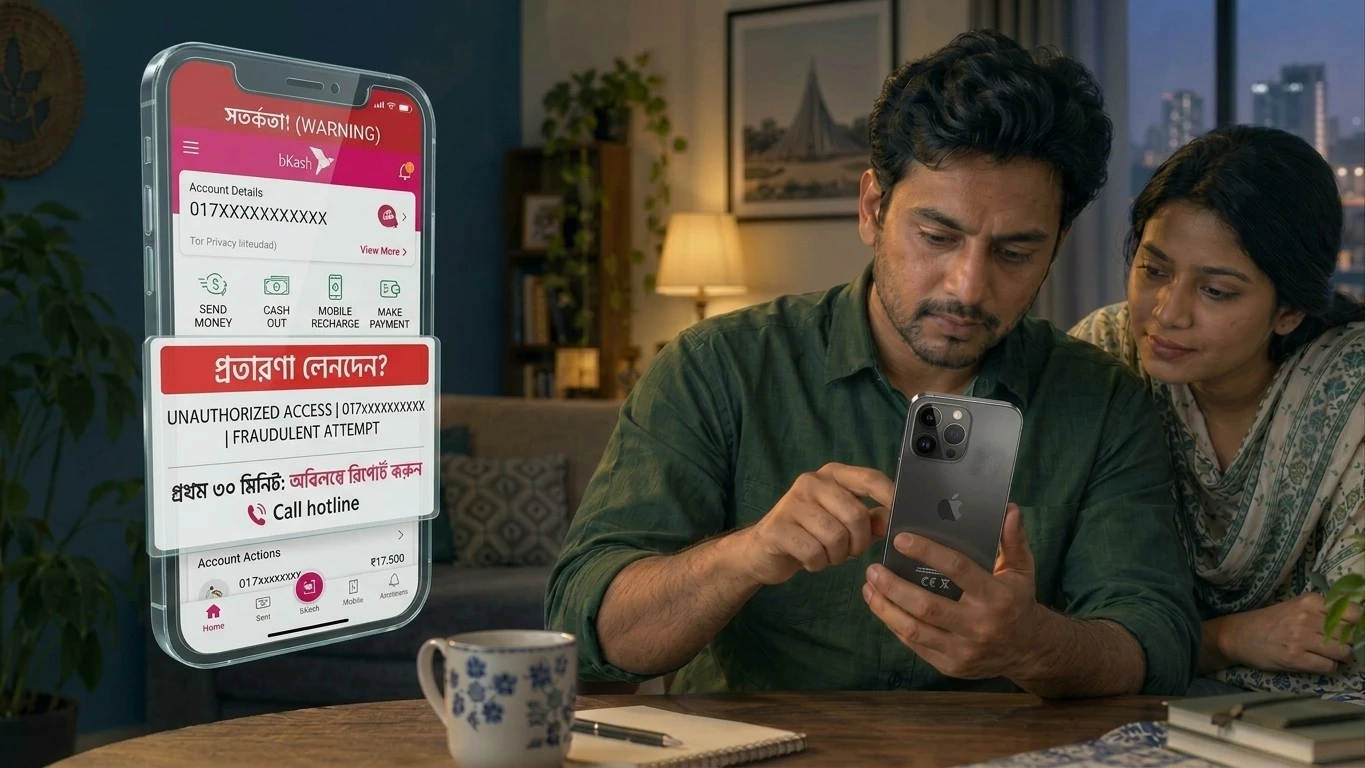
টাকা চলে যাওয়ার পর মাথায় প্রথম যে প্রশ্নটি আসে—“ফেরত পাব তো?”—তার উত্তর সঙ্গে সঙ্গে কারও কাছে থাকে না। কিন্তু প্রথম আধঘণ্টায় কী করবেন, তার উত্তর স্পষ্ট: আরও টাকা যাওয়া বন্ধ করুন, সিম ও হিসাবের নিয়ন্ত্রণ নিন, সংশ্লিষ্ট প্রতিষ্ঠানকে জানান এবং প্রমাণ অক্ষত রাখুন। প্রতারকের সঙ্গে তর্ক, Facebook-এ পোস্ট কিংবা পরিচিত কাউকে ঘটনা বোঝানো—এসব পরে করা যাবে।
এই নির্দেশনা তিন ধরনের ঘটনার জন্য লেখা: আপনি নিজে ভুল করে টাকা পাঠিয়েছেন; OTP/PIN দিয়ে দিয়েছেন; অথবা সন্দেহজনক অ্যাপ, স্ক্রিন শেয়ার কিংবা সিম দখলের মাধ্যমে অন্য কেউ লেনদেন করেছে। কোনটি ঘটেছে তা নিশ্চিত না হলেও নিচের ক্রম অনুসরণ করুন।
০–৫ মিনিট: লেনদেনের রাস্তা বন্ধ করুন
১. অন্য একটি নিরাপদ ফোন হাতে নিন
যে ফোনে প্রতারণা ঘটেছে সেটি আক্রান্ত হতে পারে। অপরিচিত APK, দূরনিয়ন্ত্রণ অ্যাপ বা স্ক্রিন শেয়ার চালু থাকলে সেই ফোন থেকে নতুন PIN বসানোও ঝুঁকিপূর্ণ। সম্ভব হলে পরিবারের বিশ্বস্ত কারও হালনাগাদ ফোন ব্যবহার করুন। সেটি না থাকলে আক্রান্ত ফোনের ইন্টারনেট বন্ধ করে পরবর্তী পদক্ষেপ নিন।
২. সিমে নেটওয়ার্ক আছে কি না দেখুন
হঠাৎ সিগন্যাল চলে যাওয়া, কল না যাওয়া এবং OTP বন্ধ হওয়া SIM swap-এর লক্ষণ হতে পারে। অন্য ফোন থেকে মোবাইল অপারেটরের প্রকাশিত গ্রাহকসেবা নম্বরে কল করে সিম সাময়িক বন্ধ করতে বলুন। Google বিজ্ঞাপন, অচেনা Facebook পেজ বা প্রতারকের দেওয়া নম্বর ব্যবহার করবেন না।
৩. বিকাশ, নগদ বা সংশ্লিষ্ট হিসাব সুরক্ষিত করুন
অ্যাপে স্বাভাবিকভাবে ঢুকতে পারলে PIN বদলান। ঢুকতে না পারলে প্রতিষ্ঠানের অফিসিয়াল অ্যাপ, ওয়েবসাইট বা প্রকাশিত গ্রাহকসেবা ব্যবহার করে হিসাব স্থগিত করার অনুরোধ করুন। ফোনে থাকা কোনো “হেল্পলাইন” বার্তা বা সার্চ বিজ্ঞাপনকে অফিসিয়াল ধরে নেবেন না।
৪. যুক্ত ব্যাংক ও কার্ডে বাধা দিন
MFS হিসাবের সঙ্গে ব্যাংক হিসাব বা কার্ড যুক্ত থাকলে ব্যাংককে জানান। পরিস্থিতি অনুযায়ী কার্ড, অনলাইন লেনদেন বা হিসাব সাময়িক আটকে দিতে বলুন। একটি হিসাব দখল হলে একই ফোনে থাকা অন্য আর্থিক অ্যাপও ঝুঁকিতে পড়ে।
৫. সন্দেহজনক অ্যাপ থাকলে ফোন বিচ্ছিন্ন করুন
ফোনে উড়োজাহাজ মোড চালু করুন; Wi-Fi এবং Bluetooth বন্ধ করুন। তবে তাড়াহুড়া করে ফোন reset করবেন না। Reset করলে গুরুত্বপূর্ণ প্রমাণ মুছে যেতে পারে। প্রথমে হিসাব সুরক্ষিত করুন এবং ঘটনার ন্যূনতম নথি রাখুন।
৫–১৫ মিনিট: এমনভাবে রিপোর্ট করুন যাতে অভিযোগ অনুসরণ করা যায়
প্রতিষ্ঠানে শুধু “আমার টাকা গেছে” বললে তদন্ত শুরু করা কঠিন হয়। কল করার আগে একটি কাগজে বা নিরাপদ নোটে লিখুন:
আপনার নিবন্ধিত মোবাইল নম্বর;
লেনদেনের সময় ও পরিমাণ;
Transaction ID;
প্রাপক নম্বর বা হিসাব;
লেনদেনটি আপনি করেছেন, নাকি অন্য কেউ করেছে;
PIN, OTP, স্ক্রিন শেয়ার, APK বা SIM সমস্যার কোনটি জড়িত;
ঘটনার আনুমানিক সময়রেখা।
গ্রাহকসেবায় সংক্ষিপ্তভাবে বলুন:
“আমার নম্বর থেকে [সময়]-এ [পরিমাণ] টাকার অননুমোদিত/প্রতারণামূলক লেনদেন হয়েছে। Transaction ID [নম্বর], প্রাপক [নম্বর]। প্রাপক হিসাব ও পরবর্তী উত্তোলন বা স্থানান্তর স্থগিত করে অভিযোগটি নথিভুক্ত করুন। আমাকে অভিযোগ নম্বর দিন।”
প্রতিষ্ঠান টাকা ফেরতের নিশ্চয়তা দিতে পারবে না। আপনার উদ্দেশ্য হবে ঘটনার সময় নথিভুক্ত করা, প্রাপক হিসাব শনাক্ত করতে সহায়তা করা এবং একটি অভিযোগ নম্বর নেওয়া। কলের সময়, প্রতিনিধির নাম বা পরিচিতি এবং ticket/reference number লিখে রাখুন।
যদি একাধিক হিসাব আক্রান্ত হয়, আলাদা আলাদা অভিযোগ করুন। একটি সাধারণ ফোনকলকে সব প্রতিষ্ঠানের কাছে রিপোর্ট হিসেবে গণ্য করা হবে না।
১৫–৩০ মিনিট: প্রমাণকে গল্প নয়, নথিতে পরিণত করুন
একটি নতুন folder বানান। নাম দিন: তারিখ-নাম-প্রতারণা। সেখানে মূল ফাইলগুলো রাখুন; সম্পাদনা করা ছবি নয়।
যা রাখবেন | কীভাবে রাখবেন | কেন দরকার |
|---|---|---|
লেনদেনের রসিদ | পুরো পর্দার screenshot/PDF | সময়, পরিমাণ ও Transaction ID প্রমাণ করে |
SMS ও অ্যাপ বার্তা | প্রেরকসহ ধারাবাহিক screenshot | যোগাযোগের ক্রম দেখায় |
WhatsApp/Messenger chat | নাম, নম্বর, profile URL ও সময়সহ | পরিচয় ও প্রলোভনের কৌশল দেখায় |
কল লগ | নম্বর, সময়, স্থায়িত্বসহ | যোগাযোগের সময়রেখা তৈরি করে |
ভুয়া পেজ/সাইট | পূর্ণ URL লিখে রাখুন | শুধু পেজের নাম বদলে যেতে পারে |
APK বা download link | খুলবেন না; URL ও filename লিখুন | ম্যালওয়্যার উৎস চিহ্নিত করতে কাজে লাগে |
অভিযোগের তথ্য | প্রতিষ্ঠান, সময়, ticket number | কোন পদক্ষেপ কখন নেওয়া হয়েছে দেখায় |
প্রতারককে block করার আগে প্রমাণ নিন। কথোপকথন delete করবেন না। আবার link খুলে “আরও ভালো screenshot” নেওয়ার চেষ্টা করবেন না। সন্দেহজনক ফাইল অন্য কাউকে পাঠাবেন না; এতে ক্ষতি ছড়াতে পারে।
ঘটনার ধরন অনুযায়ী পরবর্তী পদক্ষেপ
ভুল করে টাকা পাঠিয়েছেন
প্রাপককে ভদ্রভাবে ফেরত দিতে বলা যেতে পারে, কিন্তু হুমকি দেবেন না এবং দ্বিতীয় কোনো “ফেরত ফি” পাঠাবেন না। MFS প্রতিষ্ঠানের অভিযোগ নম্বর নিন। প্রাপক যোগাযোগ বন্ধ করলে বা প্রতারণার প্রমাণ থাকলে আনুষ্ঠানিক অভিযোগ করুন।
OTP বা PIN বলে দিয়েছেন
শুধু PIN বদলানো যথেষ্ট নয়। একই ফোন নম্বর দিয়ে খোলা email, social media ও আর্থিক হিসাব পরীক্ষা করুন। Recovery email/phone বদলে গেছে কি না দেখুন, অচেনা session বের করে দিন এবং দুই ধাপের যাচাই চালু করুন। OTP ও PIN প্রতারণার সতর্কসংকেত পরিবারের অন্য সদস্যদেরও পড়ান।
APK বা দূরনিয়ন্ত্রণ অ্যাপ বসিয়েছেন
Android Settings-এ গিয়ে Accessibility, Device admin apps, Notification access, Install unknown apps, VPN এবং Display over other apps তালিকা দেখুন। অচেনা অ্যাপের বিশেষ ক্ষমতা বন্ধ করুন। তারপর অ্যাপ সরান, Play Protect scan চালান এবং Android ও সব গুরুত্বপূর্ণ অ্যাপ হালনাগাদ করুন। গুরুতর সন্দেহ থাকলে পরিষ্কার backup নেওয়ার পর factory reset বিবেচনা করুন।
সিম হঠাৎ বন্ধ হয়ে গেছে
মোবাইল অপারেটরকে আগে ধরুন; তারপর email, MFS, ব্যাংক এবং social account সুরক্ষিত করুন। নম্বর ফিরে পাওয়ার পরও সব session পরীক্ষা করুন। নতুন সিম পাওয়া মানেই আক্রমণকারী অন্য হিসাব থেকে বের হয়ে গেছে—এমন নয়।
প্রথম দিনের মধ্যে কোথায় অভিযোগ করবেন
১. সংশ্লিষ্ট MFS প্রতিষ্ঠান বা ব্যাংকের নিজস্ব অভিযোগ বিভাগে আগে জানান।
২. ব্যাংক বা আর্থিক প্রতিষ্ঠানের সমাধান না পেলে Bangladesh Bank-এর Customer Interest Protection Centre (CIPC)-এ অভিযোগ করা যায়। প্রকাশিত hotline: 16236; অফিসিয়াল ওয়েবসাইটে email ও online submission-ও আছে। যোগাযোগের তথ্য প্রকাশের দিন আবার যাচাই করুন।
৩. সন্দেহজনক website, account, message বা scam pattern ScamCheck.gov.bd-এ জানাতে পারেন।
৪. পরিচয় চুরি, হুমকি, চাঁদাবাজি বা তাৎক্ষণিক বিপদ থাকলে নিকটস্থ থানায় যোগাযোগ করুন; জরুরি সহায়তায় 999 ব্যবহার করুন।
অভিযোগের সময় আবেগ নয়, সময়রেখা দিন। “রাত আটটার দিকে কথা হয়েছিল” অপেক্ষা “২০:০৭-এ কল, ২০:১৩-এ OTP, ২০:১৬-এ লেনদেন”—এটি বেশি কার্যকর।
দ্বিতীয় প্রতারণা থেকে সাবধান
প্রথম ক্ষতির পরে “হ্যাকার”, “রিকভারি এজেন্ট”, “পুলিশের লোক” বা “কাস্টমার কেয়ার” পরিচয়ে কেউ টাকা ফেরত দেওয়ার প্রতিশ্রুতি দিতে পারে। তারা আগাম ফি, নতুন OTP বা screen-sharing access চাইবে। এটি recovery scam হতে পারে। টাকা ফেরত আনার বৈধ প্রক্রিয়ায় অপরিচিত ব্যক্তির ব্যক্তিগত হিসাবে ফি পাঠানোর প্রয়োজন নেই।
VigilantOne কোথায় সহায়তা করতে পারে—আর কোথায় পারে না
একটি mobile-security tool সন্দেহজনক app, ঝুঁকিপূর্ণ permission বা device-level আচরণ শনাক্ত করতে সহায়তা করতে পারে। কিন্তু কোনো অ্যাপ ইতিমধ্যে পাঠানো টাকা ফেরত আনা, MFS প্রতিষ্ঠানের তদন্ত নিয়ন্ত্রণ করা বা আইনশৃঙ্খলা রক্ষাকারী সংস্থার বিকল্প হওয়া সম্ভব নয়। VigilantOne Mobile Security-এর বর্তমান সক্ষমতা দেখুন এবং live product page-এর বাইরে কোনো দাবি বিশ্বাস করবেন না।
এক লাইনের জরুরি ক্রম
সিম ও হিসাব বন্ধ করুন → অফিসিয়াল প্রতিষ্ঠানে ticket নিন → প্রমাণ রাখুন → email ও যুক্ত হিসাব সুরক্ষিত করুন → প্রয়োজন অনুযায়ী CIPC, ScamCheck ও পুলিশে রিপোর্ট করুন।
Sources
Bangladesh Bank, Customer Interest Protection Centre: https://www.bb.org.bd/en/index.php/services/cipc_procedure
Bangladesh Bank, Mobile Financial Services Regulations 2022: https://www.bb.org.bd/mediaroom/circulars/psd/feb152022psd04e.pdf
ScamCheck Bangladesh, Report Scam: https://scamcheck.gov.bd/report-scam/
ScamCheck Bangladesh, Victim of a Scam: https://scamcheck.gov.bd/victim-of-a-scam/
BGD e-GOV CIRT, GoldFactory/GoldPickaxe advisory: https://www.cirt.gov.bd/advisories/goldfactory-goldpickaxe-trojan
Author
Md Zarif Khan
Partnerships & Outreach at SurroundApps
SurroundApps builds compliance infrastructure and advisory for the apparel supply chain — for US importers and the factories that supply them. Two regulatory waves are hitting the industry at once. In the US, UFLPA enforcement is intensifying: mid-market importers sourcing from Bangladesh, Vietnam, and Pakistan are seeing CBP scrutiny on tier-2 and tier-3 supply chain risk they were never set up to document. In the EU, the ESPR Digital Product Passport mandate is coming, which means every textile product sold into Europe will need a machine-readable record of materials, origin, and footprint. We work both sides of that trade relationship — which lets us trace a shipment from cotton origin through spinning, fabric, cut-and-sew, and US port entry. That's the visibility CBP wants to see, and most advisory firms can't produce it. I handle partnerships and outreach. If you're a compliance, sourcing, or supply chain lead trying to get ahead of UFLPA exposure, EU DPP preparation, or the tariff shifts around Bangladesh's LDC graduation, I'm happy to connect and share what we're seeing across the industry.
Read More